
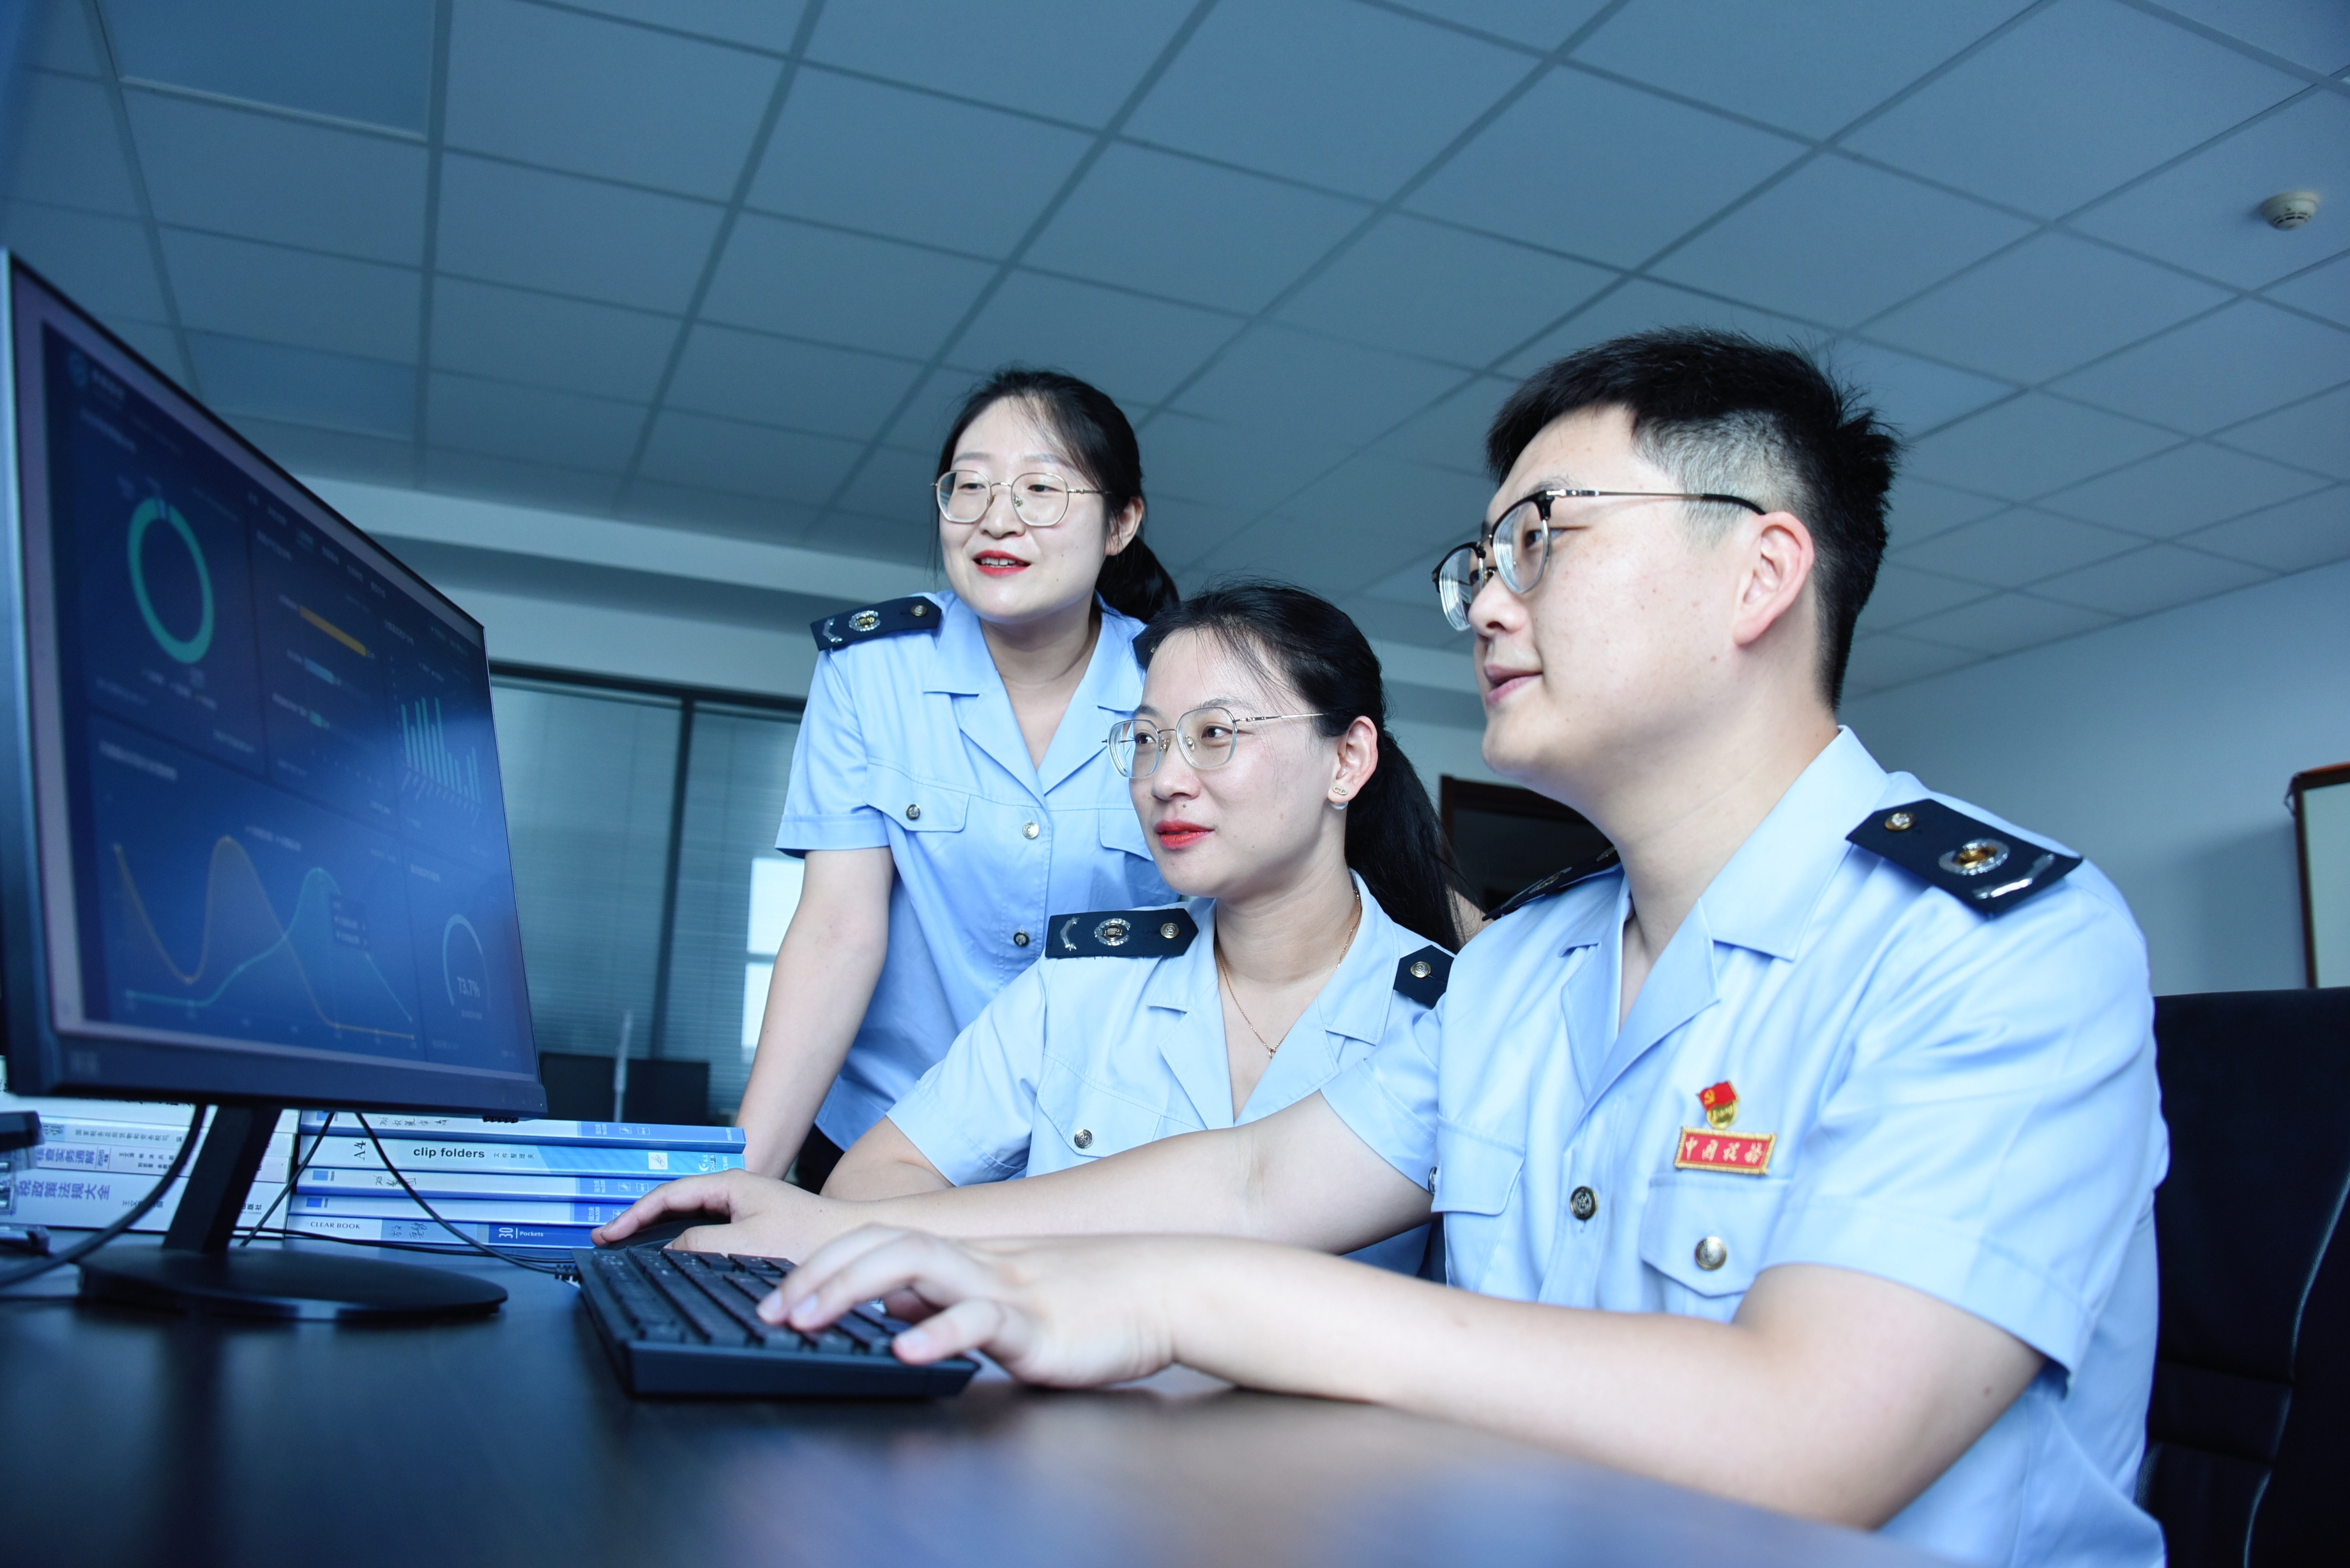
这是他们针对新能源发电行业精心研制的数字化征管助手。国家税务总局乌兰察布市税务局数字人才团队的项目负责人叫陈翰超, 他打开了“数盾智控”风险模型这个界面。计算机屏幕上的数据正在持续不断地滚动并更新。
这些数据显示内容很广, 既包含单一企业的风险程度, 也涉及不同行业和地区的具体分布状况, 同时还体现了每个月采取管理措施后的成果效果。多种可视化图表相互协同, 共同展示信息, 从而使得过去数量巨大的税务相关信息变成了一幅能够直观看到的风险趋势图表。
内蒙古乌兰察布市是国家重要清洁能源输出地之一, 它还被叫做“风光之都”。现在, 这个城市里面已经有三百二十八家新能源发电企业了。这些企业的总的发电能力已经超过了两千万千瓦。
发的电里面有百分之六十七都来自新能源。当这些做新能源发电的企业在快速地增加容量的时候, 它们的电站地点特别多而且分布得也很散。这样的情况在给土地带来的税收征收工作上面造成了挑战。
今年以来, 乌兰察布市税务局运用名为“数盾智控”的风险模型, 对新能源发电行业实施了从数据预警, 到风险扫描, 再到分类处置, 最后闭环销号的, 全链条管理模式。
这一做法推动了新能源发电行业内, 耕地占用税, 以及城镇土地使用税的合规申报工作, 前七个月里, 该行业的土地两税申报入库税款, 实现了同比百分之五十四点八九的增长。
搭建数据库,汇集信息摸清用地底数
对于新能源发电项目, 我们之所以需要把监管的重点放在税收领域, 而且还要特意选择“用地”这个方面作为切入点, 主要原因在于此。
乌兰察布市税务局财产和行为税科副科长王娇给出了具体解释, 指出新能源项目用在土地上的场景其实是非常繁杂的, 像永久性的场站、场内的道路、临时用来施工的地块, 还有运维的时候需要值守的场地等等这些用地类型交错地分布在一块儿,部分企业在进行申报工作的时候容易存在重核心而轻配套的情况, 也就是只老实汇报了核心发电设施所占用的土地面积, 而对于配套的用地就没有给予足够的重视也没有如实申报。
与此同时, 项目用地审批、草原占用许可、施工备案、土地核验等关键信息分散在多个职能部门, 税务部门很难把项目的实际占地数量彻底查清楚。
在这种情况之下, 我们需要把时间抓紧去把各个不同部门的数据都汇聚起来, 只有把这件事做到了, 我们才能看清楚在企业里面是不是存在着那些没有被直接发现的、涉及到土地使用的、并且会改变税收状况的风险问题。王娇说了这句话。
该局主动去对接自然资源部门还有林草部門、发展改革部門和能源部門这些相关单位, 建立起常态化数据共享机制, 整合归集了用地批复文件、草原占用许可还有土地权属认定以及项目立项施工等多维度数据, 搭建起新能源项目税源数据库, 使得辖区所有新能源发电项目的用地信息“一户归集、动态更新、全程可溯”。
乌兰察布市税务局第三税务分局现在负责干数据采集和风险应对这两件事。那个分局的局长叫白晓宇, 跟他说了以前的情况, 以前做风险扫描的时候, 只能靠着企业自己报上来的这些信息, 但是现在有了一个统一的数据库, 税务部门就能马上拿到土地审批和项目备案的这些资料了。
白晓宇说了, 有了这么坚硬的数据基础, 后来的风险排查工作就不再像是盲人摸象那样找不到方向了, 排出来的效率和精准度都提高到了很高的水平。
定制风险模型,三层校验筛出隐性风险
数据资源给智能化监管打下了好的基础, 并且它更重要的作用是把那些一层一层的像是迷雾一样的信息打破, 从而找到那些藏在看不见的地方的风险和可能产生的意外麻烦。
陈翰超在演示的时候, 一边介绍这一套模型的核心运行逻辑是什么意思, 他说这个模型给大家装配了三层用来过滤东西的筛子, 其中有一层是用来核实宗地面积是不是对上的, 还有一层是用来校准纳税义务发生时间的, 另外一层是用来判定属于土地属性对应的优惠政策到底适不适用的情况, 这三层做交叉比对操作下来以后的话, 即使风险隐藏得比较深也是可以被精准甄别处理的。
团队是依托着那种有三个方面的校验规则这样的东西来做的, 所以就可以非常精确地就去筛查出来各种各样的风险隐患了, 比方说那个企业, 它就是只去申报那个核心发电用地这一块的事情, 但是隐瞒了这个配套用地的情况, 这就导致了少报了或者是漏报了, 还有就是一般来说会把那个需要缴税的和不需要缴税的混淆在一起的这种情况, 然后违规地去享受到那个税费优惠的政策的, 或者是土地权属变更、占地时限变化后, 未及时更正申报信息、滞后申报, 等等。
数据风险比对模型的批量扫描, 和交叉比对, 让隐蔽的涉税风险浮出水面了。前不久的时候, 团队在对化德县某能源有限公司开展风险筛查的工作过程中, 系统捕捉到了一处异常的地方, 那就是该公司持续正常缴纳房产税, 但是城市土地使用税的缴税金额明显偏低。
团队随后立即联系了自然资源部门, 从那里弄到了宗地测绘以及土地备案这些权威的资料, 然后拿着这些资料和企业在申报的时候提交的信息进行了逐项的比对和审核。最后查清楚的事实是, 企业的实际用来交纳税款的占地面积比之前申报的面积多了四十六点三七万平方米, 这一举措精准地把涉税方面的可疑之处给锁定了。
做实管理闭环,分级分类开展风险应对
把风险精准地锁住, 这不过是一个手段而已, 真正想要到达的那个终点, 是让行业的发展变得规范起来。基于这个想法呢, 乌兰察布市税务局在进行数据预警和扫描风险的基础上, 开始对管理工作进行分类, 并划分出不同的级别来进行。
这家单位主要是以合规辅导作为主要手段, 面对企业因为不熟悉政策、不清楚口径而导致的轻微申报差错的情况。这处地方梳理出了新能源行业内在“土地两税”方面容易出现的风险清单, 以此来引导企业进行自主的更正申报工作。
化德县某能源有限公司就是在这样的税务干部的辅导之下, 在第一时间进行了错误申报信息的更正, 并且补缴了税款以及滞纳金的内容。“新能源项目的用地类型是非常繁杂的, 我们很难做到全面掌握各个税种的申报口径及政策优惠标准。”。
税务干部把那一条又一条的政策弄清楚了, 这帮着我们就把申报时候有可能出现的那些危险给排除了出去。”这公司的管财务的人就是这么说的。
对于那种风险表现得很突出, 并且在明面上就存在少缴或者漏缴税款情况的这些企业, 乌兰察布市税务局这边决定要去启动一个专项的风险核查活动了, 并且还要去组织一些人员, 让大家一块儿去对每一块地块都去做个实地的勘测和检验, 然后对每一个项目的那些占地的相关资料都做一遍核验工作, 其最终的目的就是去督促所涉及的企业能够按照实际的情况去向税务机关进行申报, 并且要把该缴纳的税款给足额地缴纳上来。
到了现在这个时候为止, 专项核查工作已经把辖区里面新能源发电这一个行业的占地以及税源的基本情况给彻底摸清楚了, 累计筛查并锁定了有9家企业在涉税风险方面存在问题的情况, 督促这些企业补缴了耕地占用税、城镇土地使用税还有滞纳金这三项费用, 加起来的总合达到了4700多万元。
为了从源头防范涉税风险, 乌兰察布市税务局做实事前的辅导工作。其目的是引导企业依法依规地开展涉税核算工作。尤其是聚焦大规模的新能源项目建设期间出现的涉税难点问题时, 该部门推出了名为“绿税专员进入项目”的专属服务方式。
这项服务把精细化的服务内容贯穿到了整个项目建设的全过程中。具体来看, 涵盖了项目立项阶段和施工建设阶段直至最后投产运行阶段的每一个环节。在此过程中, 会全程跟进并开展相关的政策辅导活动。
兴和县久利新能源有限公司那个装机容量为19万千瓦的工业园区绿色供电项目, 目前正在进行风机和升压站这两个关键环节的施工。公司的项目负责人, 名叫石飞的人介绍说了这么个情况: 就是在建设这个阶段, 需要处理和税收有关的事项非常多, 有一些相关的政策, 我们这些人其实不太容易准确把握清楚。
“绿税专员”这个身份的人员协助了我们, 帮我们把行业内税费方面的指导性内容一一梳理了一遍, 并且提前就把各类可能存在的涉税风险全都提醒到位了, 这样一来, 就让我们能够没有杂念、一心一意地推进项目的建设工作。