
前言:2025年11月3日,国务院国资委通过其官方网站公布了《2025年10月国资委网站互动交流重点问题》,针对公众关注的国有资产监管事项作出回应。本文整理并分析了本次答复中涉及的五个关键问题,涉及国有企业债转股、最大股东的界定、国有企业从事金融衍生业务管理以及国有产权登记等问题。
一、关于《企业国有资产交易监督管理办法》第四十六条债转股界定问题的咨询
问题:
《企业国有资产交易监督管理办法》第四十六条规定“企业债权转为股权”可以使用非公开协议方式转让。请问规定里面的债转股是仅仅指企业原债权人将债权转为股权,还是指类似AMC市场化债转股的定义,可以通过实施机构(保险、国有资本运营公司等)去操作的市场化债转股?
答复:
《企业国有资产交易监督管理办法》(国务院国资委 财政部令第32号)第四十六条规定“企业债权转为股权”中的“债权”原则上指的是金融机构的债权。具体可参考《国务院关于积极稳妥降低企业杠杆率的意见》(国发〔2016〕54号)及其附件规定的“转股债权范围以银行对企业发放贷款形成的债权为主,适当考虑其他类型债权”。
律师评议:
1.本次答复对《企业国有资产交易监督管理办法》第四十六条“企业债权转为股权”的“债权”范畴进行了明确界定,原则上限定为金融机构的债权,以银行对企业发放贷款形成的债权为主,同时适当考虑其他类型债权(如融资租赁债权、经营性债权)。
2.关于转股方式,本次答复通过引用《国务院关于积极稳妥降低企业杠杆率的意见》1间接回复,国企债转股不限于原债权人直接转股,可以扩展到市场化债转股模式,即引入第三方实施机构(如保险机构、国有资本运营公司、金融资产管理公司等)作为“桥梁”,通过实施机构收购债权再转股,实现债权人与债务人的分离。
3.需注意,32号令第四十六条强调的重点是是否可以适用“非公开协议方式”增资,参考国资委往期答复,仅有金融机构债权转股权时可以通过“非公开协议方式”,其他类型债权不适用。
二、关于《企业国有资产交易监督管理办法》第四条中最大股东和第一大股东如何认定问题的咨询
问题:
关于《企业国有资产交易监督管理办法》第四条第二款中“最大股东”和第四款中“第一大股东”在认定时是否包含其一致行动人的股权比例?
答复:
《企业国有资产交易监督管理办法》(国务院国资委 财政部令第32号)第四条第二款中“其中之一为最大股东的企业”是指公司单一股东持股比例最大的情形;第四款判定是否能够实际支配企业是从国家出资企业角度出发,因此计算第一大股东股权比例时,如涉及同一国家出资企业及其子企业所持股权时应合并计算。
律师评议:

1. “32号令”第四条详细规定了需要适用国有资产交易特殊规则的“三类主体”,即国有独资和全资企业(公司)、国有控股企业及国有实际控制企业。国有独资企业通俗理解就是政府部门、机构、事业单位出资设立且单一持股为100%的“一级”企业,而国有全资企业则是指政府部门、机构、事业单位及国有独资企业(公司)直接或间接持股比例为100%的“下属”企业。需注意,新修订《公司法》中的“国有独资公司”2也仅指“一级”企业。
2. 本次答复提及的第(二)款关于国有控股企业的界定,在实务中容易出现理解偏差。举例说明:下图
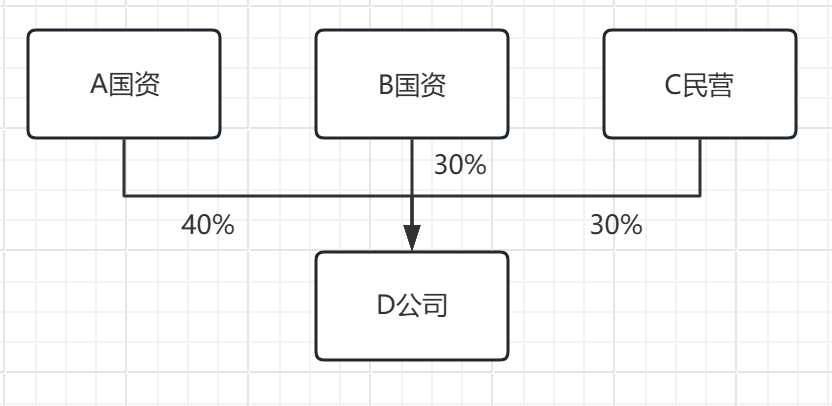
A与B公司均为国资合计持股比例超过50%,且A为最大股东,因此D公司属于国有控股公司。但下图中:

民营企业持股比例40%,A、B两国资合计持股超过50%,但A和B均非第一大股东,仅从第(二)款看,D公司不属于国有控股公司。
3. 第(四)款规定的国有实际控制企业实则是一条兜底条款,即当一家企业均不满足第(一)至(三)款规定的情形时,要根据第(四)款进行性质判断。按照本次答复,在上图中,假设A和B同属于某一国有出资企业或者存在一致行动关系,则A、B所持股权合并计算,D公司属于国有实际控制企业。
4.延伸讨论,关于国有实际控制企业的全资子公司以及控股子公司是否适用32号令的问题。前者国资委已有明确答复,国有实际控制企业的全资子公司原则上为国有实际控制企业,涉及国有资产交易的,应当按照32号令相关规定执行。3对于国有实际控制企业的控股子公司,目前没有官方答复,实务中主流观点认为无需适用32号令。
三、关于《关于进一步加强金融衍生业务管理有关事项的通知》中实货业务定义问题的咨询
问题:
《关于进一步加强金融衍生业务管理有关事项的通知》中提到了“无实货背景禁止境外衍生交易”,想请问这里的实货背景具体定义是什么?
答复:
《关于进一步加强金融衍生业务管理有关事项的通知》(国资厅发财评〔2021〕17号)要求,“集团未经营相关境外实货业务的,不得从事境外金融衍生业务”。这里所指的“实货”,既包括商品,也包括货币、利率,其范围包括已确认的资产或负债(如存货、应收账款)、合同、确定的商品购销等生产经营计划。
律师评议:

从国资监管角度而言,中央企业开展金融衍生业务要严守套期保值原则,只能以降低实货风险敞口为目的,与实货的品种、规模、方向、期限相匹配,不得开展任何形式的投机交易。国资委的官方答复将“实货背景”解读为境外金融衍生业务必须基于真实的经营基础,包括商品、货币和利率等范畴,具体涵盖已确认的资产或负债(如存货、应收账款)、已签订的合同,以及确定的商品购销等生产经营计划。这一解读强调,企业不得脱离实体经济开展投机性境外衍生交易,只有具备这些可验证的实货要素,才能合法对冲风险,确保国有资产安全并符合“套期保值”原则,避免无中生有的金融操作引发损失。
四、关于办理国有资产产权登记证相关问题的咨询
问题:
请问若设立一家新公司,其中有法人股东是国有企业,咨询下登记流程和必要条件。
答复:
根据《国家出资企业产权登记管理暂行办法》(国务院国资委令第29号)及配套文件,中央企业子企业出资企业应办理产权登记,具体由该央企子企业通过所属集团产权登记系统办理。办理完成后,由中央企业集团公司根据国务院国资委授权核发产权登记表。具体办理流程,请咨询该央企子企业。
律师评议:
1. 国有资产产权登记是国有产权交易中的特殊环节,是国资监管的特殊要求。国有产权登记的发展历程可追溯至1996年国务院发布的《企业国有资产产权登记管理办法》(第192号令),旨在加强国有资产管理并防止流失。 此后,随着国企改革深化,制度逐步完善:2003年国资委成立后,产权登记纳入出资人监管体系;2012年推进产权管理信息系统建设,实现动态监督;2022年出台《国家出资企业产权登记管理暂行办法》,强调全面登记和信息化管理。近年来,伴随混合所有制改革和数字化转型,登记扩展至有限合伙企业国有权益,并与公司法修订联动,适应市场化需求。
2.产权登记的对象是国家出资企业及其产权变动,包括设立、变动、注销登记,中央企业及下属企业的产权登记由央企集团(经国务院国资委授权)负责,地方国有企业的产权登记向本级国资委提交,实行分级管理。
3.根据现行规定,国有产权登记的例外情形包括:(1)为了赚取差价从二级市场购入的上市公司股权;(2)为了近期内(一年以内)出售而持有的其他股权;(3)国有金融企业开展直接股权投资所形成的不享有控股权的股权类资产,不属于金融类企业国有资产产权登记的范围。此外,部分地区颁布了豁免登记的特殊情形,如北京地区:若是支持重大科技成果在本地转化和产业化的,无需进行国有资产产权登记,无需履行国有资产监督管理部门的批准和资产评估及备案程序。
4. 市场监管总局于2024年1月10日发布《防范和查处假冒企业登记违法行为规定》(2024年3月15日正式实施),国有产权登记系统和工商登记系统已联网,国有产权登记成为工商变更的前置条件。
五、关于经营业绩考核指标涉及中央企业范围问题的咨询
问题:
请问“两利三率”“两利四率”“一利五率”这些考核指标所涉及的央企,是指由国务院国有资产监督管理委员会履行出资人职责的国有独资或国有控股企业吗?
答复:

中央企业范围以国务院国有资产监督管理委员会官方网站对外公开披露的央企名录为准,当前共计100家企业。
律师评议:
该答复对“两利三率”(利润总额、净利润、资产负债率、研发经费投入强度、营业收入利润率)、“两利四率”(利润总额、净利润、资产负债率、研发经费投入强度、营业收入利润率、全员劳动生产率)和“一利五率”(利润总额、资产负债率、研发经费投入强度、营业收入利润率、全员劳动生产率、经营现金比率)等经营业绩考核指标适用的中央企业范围进行了明确界定,即不限于提问中提到的“由国务院国有资产监督管理委员会履行出资人职责的国有独资或国有控股企业”,而是以国资委官方网站公开披露的央企名录为唯一标准,目前该名录共计100家企业。4
注释:
《国务院关于积极稳妥降低企业杠杆率的意见》第14条:“以市场化法治化方式开展债转股。由银行、实施机构和企业依据国家政策导向自主协商确定转股对象、转股债权以及转股价格和条件,实施机构市场化筹集债转股所需资金,并多渠道、多方式实现股权市场化退出。”第16条:“鼓励多类型实施机构参与开展市场化债转股。除国家另有规定外,银行不得直接将债权转为股权。银行将债权转为股权应通过向实施机构转让债权、由实施机构将债权转为对象企业股权的方式实现。鼓励金融资产管理公司、保险资产管理机构、国有资本投资运营公司等多种类型实施机构参与开展市场化债转股;支持银行充分利用现有符合条件的所属机构,或允许申请设立符合规定的新机构开展市场化债转股;鼓励实施机构引入社会资本,发展混合所有制,增强资本实力。”
《公司法》第六十四条第一款规定:“本法所称国有独资公司,是指国家单独出资、由国务院或者地方人民政府授权本级人民政府国有资产监督管理机构履行出资人职责的有限责任公司。”
曹春芬,中伦文德合伙人律师,中共党员,北京大学法律硕士,北京市国有资产法治研究会国央企合规专业委员会主任、中伦文德行政政策与国资运营专业委员会主任、资本市场与证券专业委员会副主任,北京多元化调解中心调解员、北京律协证券委员会委员,中伦文德证券业务风险控制委员会委员,上市公司独立董事。
曹律师从事法律专业二十余年,律师执业19年,兼具诉讼与非诉经验,主要执业领域包括IPO、上市公司重大收购与重组、国有企业合规、股权投资、保险资金投资、基金、债券、信托、诉讼仲裁等。服务客户包括中国机械总院及其下属公司、中国黄金集团财务公司、中钢研、五矿地产、中国兵器装备、中国化学、中国交建、暴风集团、中海油、中环保、华电煤业、京能集团、华润集团、巨能股份、中再资产、渤海人寿、中商集团等大型央国企、上市公司等。
对于从事资本市场领域的律师而言,具有诉讼仲裁经验可以更加有效地帮助客户防范法律风险、采取更加有效的措施应对未来可能发生的争议纠纷。
在为客户提供法律服务过程中,曹律师以其丰富的经验沉积、敏锐的专业视角、高效的工作效率,可以从全方位、多角度为客户提供专业、优质、高效的法律服务,能够切实解决客户的法律问题,并可以较好地防范法律风险。其专业能力及高效服务深受广大客户好评。
胡印璋律师拥有超过12年的法律执业经验,专注于医疗器械合规及央国企合规领域。在医疗器械领域,胡律师为行业领军企业(如上海联影、通用医疗)提供专业合规咨询,涵盖产品注册、生产许可、质量管理、广告合规及供应链合规,助力客户满足严格监管要求并提升市场竞争力。在央国企合规领域,胡律师为多家中央企业(如外运股份、中交集团)提供全面法律服务,包括企业并购、投融资项目、改制重组及合规体系建设。他曾担任多家央国企的常年法律顾问,成功协助客户完成重大并购交易、优化投融资结构及建立健全合规体系。
特别声明
Special Declaration
以上文章仅代表作者本人观点,不代表北京市中伦文德律师事务所或其律师出具的任何形式之法律意见或建议。如需转载或引用该等文章的任何内容,请私信沟通授权事宜。如您有意就相关议题进一步交流或探讨,欢迎与本所联系。