
随着气候变化成为当今时代主要的全球挑战之一,非洲国家尤其容易受到全球气温上升带来的自然风险的影响,他们还面临着如何管理和推动经济转型的问题,以遏制温室气体排放和制止对自然的破坏。如今,世界各国政府正将碳市场的发展作为控制温室气体的排放和发展低碳型经济的主要政策工具。
碳市场是一种碳定价机制,是在参与国实现减排承诺的过程中形成的,使政府和非国家行为者能够交易温室气体排放信用额,其目的是实现气候目标并以成本效益的方式实施气候行动。主要可以分为两类:合规市场(Compliance Market)和自愿市场(Voluntary Markets)。合规市场通常指排放交易计划,由政府监管,公司和政府必须按照法规要求核算其温室气体排放量,政府向公司发放碳配额。自愿碳市场旨在为减少温室气体排放的活动提供融资,在自愿碳市场上,参与者可以从卖家那里购买碳信用额(Carbon Credit)来抵消其排放量。在自愿市场中,项目开发商建立一个避免某些排放的项目(例如,填埋气体处理和管理)或从大气中去除二氧化碳(例如,造林或直接空气捕获)。项目由一个独立的验证机构确认,以满足标准制定者提出的一系列要求。一旦获得认证,将向项目发放碳信用额。然后,开发商将碳信用额出售给公司、政府或个人。这些碳信用额可以通过中介在二级市场上多次交易。
目前国内对非洲碳市场的研究存在很大空白,不仅仅是因为非洲碳市场正处于起步阶段,相比较于世界其他地区碳市场的规模较小,而且非洲尚未形成统一的碳交易市场,交易效率和市场活跃度都比较低。
非洲碳市场的发展现状
非洲碳市场当前呈现“自愿市场主导增长、合规市场逐步起步”的格局,在全球碳市场波动中展现出区域韧性,具体发展现状如下:
(一)市场结构:以自愿市场为核心,合规市场潜力渐显
2024年,全球碳市场收入达到创纪录的1040亿美元,非洲碳市场占全球市场的16%,显示出其增长潜力。自愿碳市场是碳市场的主要组成部分,2023年非洲自愿碳市场需求(以碳退役量衡量)逆势增长11%,供应量仅下降1%,显著区别于全球需求22%的降幅,凸显市场韧性。截至2024年3月,非洲累计上市1925个碳项目,其中882个项目已发放约2.78亿信用额度,1.4亿额度完成退役。这些数据既反映碳信用规模扩张,也标志非洲碳项目吸引投资水平提升——当前占全球自愿碳项目投资近17%(较数年前的低占比显著增长),表明在肯尼亚、南非、加纳等国引领下,非洲在全球碳抵消市场作用日益增强。
与此同时,依托《巴黎协定》第6.2条框架,非洲国家加速签署双边碳信用转移协议(参见图2)。该机制允许将一国减排量转移至另一国用于其脱碳目标,实现双赢:买方以成本效益方式达成全球减排义务;非洲供应国获得定向投资,推动本地低碳项目开发。此类合作不仅强化国际气候行动协同性,更为非洲碳市场注入结构化增长动力,逐步构建“投资-减排-再投资”的可持续循环机制。
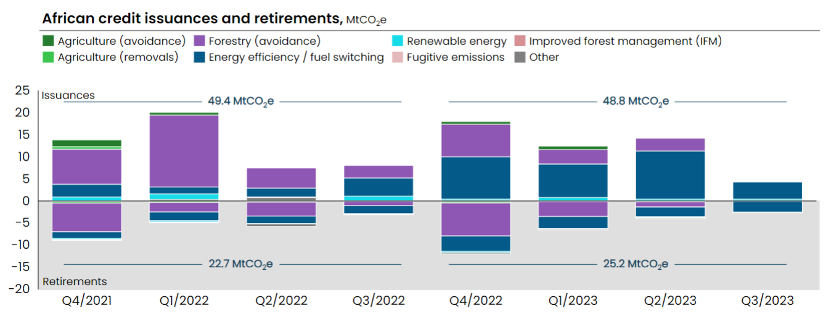
图 1 非洲碳市场信用额的发行和退役(MtCO2e:百万吨二氧化碳当量) 资料来源:ACMI报告《Africa Carbon Markets: Status and Outlook Report 2024-25》
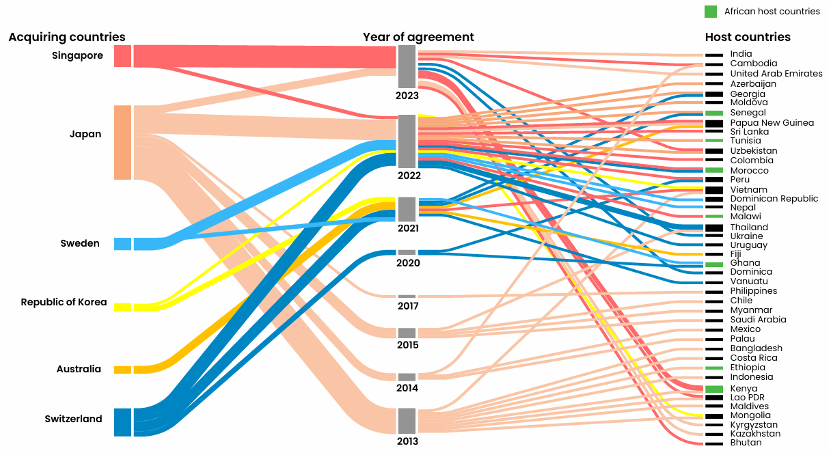
图 2 越来越多的非洲国家根据《巴黎协定》第6.2条进行碳信用额交易 资料来源:ACMI报告《Africa Carbon Markets: Status and Outlook Report 2024-25》
项目类型呈现明显分化:2023年非洲能源效率与燃料转换项目(如清洁炉灶)退役量增长56%,达到1080万信用额度,农业避免碳排放项目(如农林业、免耕农业)增长25%,达到近50万信用额度,共同构成需求主力;而林业碳避免碳排放项目,如REDD+(减少森林砍伐和森林退化导致的排放)需求下滑,呼应全球对其完整性的审查。全球地位方面,非洲项目占比从2022年清洁发展机制(Clean Development Mechanism,CDM)仅占全球3%,跃升至2024年核证碳标准(Verified Carbon Standard, VCS)、黄金标准(Gold Standard, GS)等占主要登记处项目的约20%,实现从“边缘”向“重要参与者”转变。
定价与投资趋势显示:2025年自愿碳信用价格预计为5-15美元/吨,具备高环境效益与社会效益的项目(如社区驱动型、生物多样性保护类)因附加值可获溢价;同年预计超5亿美元投资将流入非洲用于项目开发与能力建设。市场可信度提升得益于核证碳标准和黄金标准认证项目数量激增。
当前非洲合规碳市场仍处于早期探索阶段,自愿需求占据碳信用总需求的90%,合规需求尚处起步期,但正随政策推进逐步增长。发展动力主要源于三方面:与《巴黎协定》对齐的国家气候战略加速落地、国内合规工具(如碳税与排放交易体系,ETS)陆续推出,以及国际航空碳抵消与减排计划(Carbon Offsetting and Reduction Scheme for International Aviation, CORSIA)进入强制阶段。尽管2025年合规市场规模仍属早期,但随着监管框架持续强化与国际承诺具体实施,预计将迎来显著增长,为非洲碳市场提供长期结构性支撑。
(二)区域特征:东西非领跑,区域差异显著
非洲碳市场区域特征呈现东西非领跑、区域差异显著的格局。东非以肯尼亚为核心,其通过《2023年气候变化(修正)法案》(The Climate Change (Amendment) Bill, 2023)建立国家碳注册系统,要求25%-40%项目收益分配至社区,能源与农业项目活跃;埃塞俄比亚、坦桑尼亚则侧重发展农业碳项目。西非地区中,加纳率先建立国家碳登记处,成为首个授权碳信用转让的非洲国家;尼日利亚以122个活跃项目居各国之首,多聚焦家庭高效炉灶等小规模项目。
南部非洲由南非主导合规市场,自2019年实施碳税并探索排放交易体系,约翰内斯堡证券交易所设立自愿交易平台;津巴布韦虽出台碳市场法规,但因收益分配争议及项目诚信问题(如Kariba项目被曝减排量虚高)面临挑战。其他区域中,中非依托森林资源发展自然碳项目,北非国家中的埃及、摩洛哥持续推进碳交易体系建设,整体仍处于政策探索阶段。
(三)监管与合作:监管框架加速完善,国际对接深化
非洲碳市场监管框架正加速完善,国际合作持续深化。国家监管层面取得关键突破:多国出台针对性法规——肯尼亚通过立法明确碳交易原则并规定25%-40%项目收益分配至社区;加纳制定碳信用出口标准;赞比亚成立部际工作组协调市场发展;埃及、坦桑尼亚等国也跟进立法举措,共同推动市场规范化运作。
国际与区域合作层面显著加强:非洲国家积极参与《巴黎协定》第6.2条实践,占全球新签双边碳信用协议总量的三分之一,以加纳、塞内加尔、赞比亚为核心参与国;同时非洲碳市场倡议(Africa Carbon Markets Initiative, ACMI)获得6.5亿美元资金承诺,以2030年实现300亿吨年度信用额为区域目标,有效促进非洲碳市场的协同发展。
非洲碳市场发展所面临的挑战
(一)系统性挑战
1.负面叙事与诚信危机阻碍增长
全球对碳市场的质疑集中于“碳抵消有效性”与“漂绿风险”:部分碳信用项目(尤其是占非洲近90%供应的REDD+和炉灶项目)被曝减排量虚高(如津巴布韦Kariba项目),导致市场可信度受损;买家普遍担忧碳信用会成为企业继续污染的“许可证”,引发“漂绿”争议。
此外,碳信用收入去向透明度极低,大型土地使用项目被质疑导致非洲人失地,甚至引发“碳殖民化”担忧——即富裕国家通过购买碳信用继续污染,却让非洲承担环境与社会成本。这些问题直接导致2023年全球碳信用需求减少22%,场外价格从峰值下跌30%-50%,回落至2021年水平,严重抑制非洲碳市场增长。
2.诚信标准与参与失衡
非洲碳信用的诚信与透明度建设滞后,尤其缺乏对土著及当地社区(Indigenous Peoples and Local Communities, IP&LC)的公平参与机制。尽管许多项目位于土著及当地社区土地上,但社区在决策、利益分配中的参与度极低,股权差距明显。国际机构(如Natural State、Landesa、ICVCM)虽尝试提升土著及当地社区参与度,但尚未形成有效机制,导致项目社会可持续性不足,也降低了国际投资者信心。
3.监管能力薄弱且协调不足
非洲国家普遍缺乏制定和执行有效碳市场法规的工具与知识:各国在土地权、碳信用所有权等关键问题上规则混乱(如部分国家将碳排放权收归国有,需政府许可方可交易);多边组织如世界银行的技术援助覆盖有限,世界银行的市场实施伙伴关系仅在5个非洲国家开展,难以满足各国对碳市场法规的复杂需求;区域协调机制缺失,东非、西非碳市场联盟等组织的集体谈判与信息共享能力仍需加强,难以高效对接《巴黎协定》第6条等全球规则。
(二)供给端
1.复杂市场格局制约开发商进入与规模扩张
碳市场的复杂规则形成了较高的准入门槛,不仅阻碍了潜在项目开发商的进入,也限制了现有开发商的规模扩大。当前针对开发商的支持措施存在明显局限,多集中于特定地区或项目类型,比如清洁烹饪联盟(Clean Cooking Alliance)为西非的炉灶碳信用项目提供课程培训,美国国际开发署(United States Agency for International Development, USAID)帮助东非小农户进入自愿碳市场,大自然保护协会的非洲森林碳催化剂则聚焦林业项目的认证流程等。同时,通用的绿色商业加速器虽能提供扩展咨询和支持服务,却未针对碳项目的复杂要求进行适配,无法满足开发商应对碳市场独特挑战的需求。这种缺乏覆盖全非洲、适配各类碳项目的综合性培训计划的现状,使得开发商难以全面驾驭市场格局,进一步加剧了供给端的发展瓶颈。
2.监测、报告和验证能力薄弱形成关键瓶颈
非洲的监测、报告和验证能力(Monitoring, Reporting, and Verification,MRV)能力处于较低水平,即便是大陆内最大的项目开发商,也难以获得充足的MRV支持,这一问题已成为制约碳项目推进的主要障碍。尽管已有部分改善举措,例如Natural State提供相关培训,Verra (气候组织)和 黄金标准推出在线培训课程,TÜV Nord、Rina、Bureau Veritas 等成熟验证和核查机构(Validation and Verification Body,VVBs)在非洲设立办事处,Verst Carbon和Air Impact等公司尝试为项目开发者提供支持MRV工作的数字工具,但这些努力的规模有限,未能从根本上解决MRV能力不足的问题。非洲项目开发商继续强调产能有限,造成瓶颈,并强调需要进一步扩大MRV提供商的规模。因此,亟需通过进一步扩大培训计划、增加国际MRV提供商的活动以及推动相邻领域的当地公司参与碳信用 MRV工作等方式,提升整体MRV能力。
3.认证方法与非洲本土场景适配性不足
现有认证方法与非洲的实际情况存在适配性差距,尽管Verra和黄金标准等主要认证机构在发布针对非洲的方法方面取得了一定进展,例如Verra发布了用于生物多样性认证的本地化方法模块,并利用卫星数据为REDD+项目提供更准确的基线,以帮助数据稀缺国家的开发商产生高完整性信用,但在释放非洲特有的减排目标方面仍存在不足。利益相关者指出,针对非洲的化石燃料发电机淘汰、畜牧业效率提升以及热带草原火灾管理等领域,尚未开发出足够适配的认证方法,这导致这些领域的减排潜力难以通过碳信用项目有效释放,限制了非洲碳市场供给端的多元化发展。
(三)中介和融资
1.投资者高风险感知推高项目开发商资本成本
投资者对非洲碳信用项目的风险感知较高,这直接导致项目开发商面临高昂的资本成本,成为制约项目推进的重要障碍。尽管已有部分举措致力于引导资金流入并降低投资风险,例如渣打银行等银行为非洲基于自然的碳信用额度提供资金,尼日利亚主权投资局与维多合作投资5000万美元于碳信用企业,野生动物工作(Wildlife Works)等机构专注识别和资助高影响力碳项目,德国国际气候倡议(The International Climate Initiative,IKI)与三个非洲国家合作探索降低投资风险的财务机制,Vertree和SCB集团也在进行相关机制的探索,但这些努力的规模仍显不足,未能完全弥合资金缺口。因此,公共和私人金融参与者需要进一步协作,设计和开发可扩展、符合当地情况的去风险机制,如量身定制的保险产品和潜在的优惠资本,以切实降低投资风险,缓解项目开发商的资本压力。
2.项目开发者过度依赖高成本中介机构
非洲碳市场的项目开发者在对接市场和买家过程中,严重依赖中介机构,而这些中介的成本往往较高,挤压了项目开发商和当地社区的收益空间。虽然已有一些改善措施,例如国际证券事务监察委员会组织、国际掉期和衍生品协会等实体致力于标准化合同和交易法规,以降低中介的法律成本;肯尼亚通过区域自愿碳市场倡议(Regional Voluntary Carbon Market Initiative)进行碳信用拍卖,提高了中介成本的透明度;Intercontinental Exchange、AirCarbon Exchange等碳排放交易所有意在非洲推广拍卖活动;气候行动数据信托基金(Climate Action Data Trust)推出的综合碳市场数据仪表板也有助于提升透明度,但这些措施仍未从根本上解决中介市场存在的问题。利益相关者强调,还需加大努力提高中介市场的透明度,为项目开发商创造更公平的环境,让更多收入流向当地社区,具体可通过扩大基准提供商覆盖范围、借助非洲交易所交易合约强化价格信号、推广需要上行分享的承购机制等方式实现。
(四)需求端
1.买家在诚信标准与法规变动中犹豫不决
非洲各地的诚信标准和法规处于不断变化之中,这种不确定性使得买家在参与非洲碳市场时顾虑重重,持观望态度。尽管相关行为体已在努力解决诚信问题,为建立买家信心奠定基础,但买家的不确定感仍未消除。目前,像LEAF Coalition、Frontier和NextGen等平台虽致力于汇总特定碳信用类型(尤其是新型碳去除方法)的需求信号,试图提振市场信心,但这些信号的覆盖范围有限。利益相关者普遍认为,需要更广泛的市场信号来吸引更多买家参与,并将投资引导到更多样化的项目类型中,只有这样才能有效缓解买家的犹豫情绪,激活需求端的活力。
2.买家对非洲信贷的供应范围与独特利益认知不足
买家难以全面了解非洲碳信用的全部供应范围,尽管Xpansiv、AirCarbon Exchange等主要碳交易所会在平台上展示非洲的可用项目,Verra等标准机构也会在其注册管理机构中呈现相关项目,但有关非洲信贷广度的信息获取仍存在障碍。更重要的是,买家往往无法充分认识到非洲项目所具有的独特且广泛的高额利益。由于非洲信贷具有多样性、独特的福利金以及不同的福利分配模式,现有展示方式难以充分体现其价值,因此,专门针对非洲信贷进行系统性展示变得尤为必要,以帮助买家深入了解其优势,从而提升购买意愿。
非洲碳市场的发展前景
非洲碳市场正处于从“碳汇洼地”向“全球增长极”转型的关键阶段,其发展前景植根于独特的资源禀赋、全球气候治理推进与区域行动深化,未来有望重塑全球气候经济格局。
(一)资源根基:未被充分挖掘的 “碳宝库”
非洲拥有得天独厚的碳汇与清洁能源潜力,为碳市场发展奠定坚实基础。中部非洲的刚果盆地及中非森林作为世界第二大森林生态系统,每年吸收近15亿吨二氧化碳,占全球排放量的4%;非洲热带森林储存40%-50%的陆地植物碳,每年可吸收6亿吨二氧化碳,抵消非洲76%、欧洲21%、美国18.5%的排放量。刚果盆地14.5万平方公里泥炭地储存碳量相当于全球三年排放量,热带山地每公顷含碳约149.4吨,碳汇能力远超其他生态系统。清洁能源领域开发空间更惊人,太阳能、风能、地热利用率分别仅为1%、7%、6%,开发空间巨大。更值得关注的是,1884年至2020年非洲累计二氧化碳排放量仅480亿吨,占全球1.7万亿公吨的极小比例,这种“低碳历史”使其碳信用更具全球价值——然而,2016至2021年非洲仅占全球碳补偿总量的11%,天然碳汇相关份额仅3%,这种“潜力与现实的差距”恰恰凸显了其未来爆发式增长的可能。
(二)政策与合作:全球治理与区域协同的双重驱动
全球气候治理为非洲碳市场注入强劲动能。《巴黎协定》第6条下的国际碳信用交易机制成熟,去年全球1/3的国与国碳信用协议涉及非洲,加纳、塞内加尔等成为核心参与者;Verra、ICVCM等机构更新标准,推动非洲占比近90%的炉灶与REDD+项目提升信用质量。区域层面,多国构建支持性政策框架:肯尼亚通过《2023 年气候变化(修正)法案》,建立国家碳注册系统并要求25%-40%收益归社区;加纳成为首个全面授权碳信用转让的国家,其信用可抵扣新加坡5%碳税;南非、埃及启动自愿碳市场交易所,推动交易透明化。非洲碳市场倡议设定明确目标:2030年每年产生3亿碳信用额、创造160亿美元收入和3000万个就业岗位,2050年增至15亿信用额、1200亿美元收入和1.1亿个岗位,且强调社区公平分配。
(三)区域发展:多极突破的差异化路径
非洲各区域依托资源禀赋探索特色发展模式。南部非洲以南非为核心,2019 年实施碳税并探索排放交易体系,若与南部非洲发展共同体(Southern African Development Community,SADC)深化合作,可促进跨境交易;东非的肯尼亚通过试点项目启动碳定价,依托森林与农业资源发展基于自然的解决方案,东非共同体(East African Community,EAC)有望推动区域框架协同;西非的加纳、科特迪瓦探索碳税模式,森林资源与国际气候融资助力生态保护与农业可持续发展;北非的埃及、摩洛哥推进碳交易体系,借力靠近欧盟排放交易体系(EU ETS) 的地理优势加速发展;中非的加蓬通过石油天然气碳税开发森林碳汇潜力;印度洋岛屿如塞舌尔在旅游部门实施碳定价,依托生物多样性开发海洋与陆地生态碳信用。
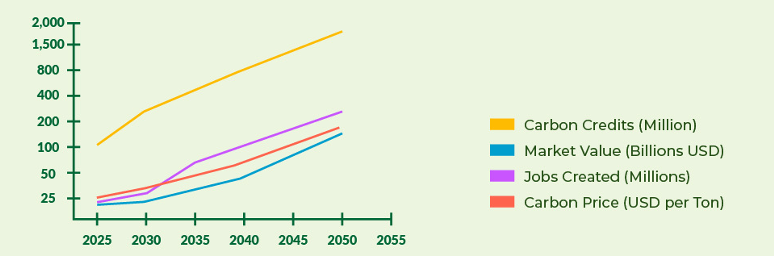
图3 非洲碳市场的预期增长 资料来源:Carbon Africa Network报告《2025 Africa Carbon Market Outlook》
(四)市场动态与未来潜力:从 “潜力区” 到 “试验场” 的跨越
2024年市场动态印证非洲碳市场崛起,其在自愿碳市场中从“边缘参与者”成为关键力量,碳信用发行者、开发商与投资者队伍扩大,成为筹集气候资金的核心平台。预计2025年趋势加速,市场格局更活跃并深度融入全球框架。未来增长动能明确:2025-2030 年碳市场年增速10%,自愿碳市场规模2030年达3亿信用额、60亿美元,2030年自愿市场规模或增长5-50倍,价值达数百亿至1000亿美元;《巴黎协定》第6条下的国际贸易高速扩张。若坚守诚信与透明,非洲可释放2400 MtCO₂e的碳信用技术潜力(价值超500亿美元),推动3000万个就业岗位创造与数十亿美元资金流入。近期,非洲在碳市场领域涌现出多项创新实践。其中,包括全球首个基于社区的蓝碳倡议——通过红树林保护项目成功交易碳信用额度,以及一个面向东非小农户、由人工智能驱动的土壤碳项目。这些在可再生能源与可持续农业领域的探索,不仅为非洲自身绿色转型提供路径,也为全球碳市场发展提供了可复制的示范经验。通过非洲气候峰会等多边机制,非洲正持续提升其在全球气候治理中的话语权,逐步实现从“碳汇洼地”向“市场高地”的跃升,重塑全球气候经济格局。