案例引入

B公司系一家经营良好的非上市公司,原始股东通过设立A有限合伙的方式持有B公司60%的股权,B公司于2019年通过股东会决议,拟对8名公司资深核心老员工进行股权激励,在2019-2022年间激励股权仍由原A有限合伙内老股东代持,在2022年8月,设立C有限合伙,A有限合伙将持有的10%股权以略高于注册资本方式定价(远低于对应净资产价值)转让给C有限合伙,按照股权激励协议内容对8名资深员工进行分配,并于2022年10月完成工商登记,A有限合伙按照转让价为原老股东扣缴个税完毕。
经省局税收风险提示,B公司所属区税务局对上述股权转让事宜进行检查,认为有限合伙之间股权转让不符合独立交易原则,并直接对A有限合伙的各合伙人分别下达《税务事项通知书》,要求各合伙人进行个税申报的纳税调整。
案例分析

一、A有限合伙股权转让价款是否明显偏低,是否属有正当理由
(一)税务机关观点:不符合独立交易原则,价格明显偏低应按净资产价值调整补缴个税及滞纳金
税务机关要求A有限合伙提交了股权转让协议、合伙协议以及对应的个税申报记录、记账凭证等证据资料。税企双方对事实认定无争议。
税务机关认为A有限合伙与C有限合伙之间的交易不符合独立交易原则,计税依据明显偏低,主管税务机关有权进行合理调整,应当调整其股权转让价格,但并未直接向A有限合伙及其各合伙人下达明确的文书要求其按照净资产价值调整计税基础,仅下达《税务事项通知书》中要求纳税人自行调整。
主要法律依据:
财税(2000)91号第十一条、税收征管法第三十五条、国家税务总局公告2014年第67号第十四条

(二)企业观点:股权转让价格不存在明显偏低,即使偏低也系为了实现对员工股权激励,有合理正当理由
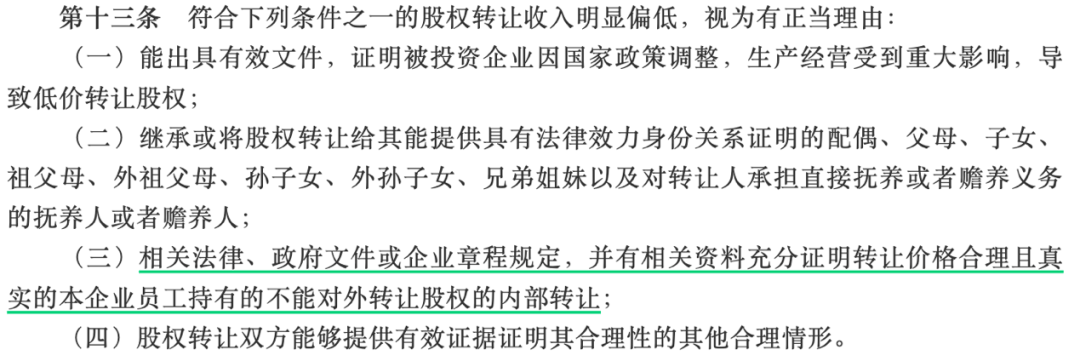
本次股权转让的双方系有限合伙企业,国家税务总局公告2014年第67号公告第十四条确定的股权转让价款核定方法适用于自然人股权转让价款明显偏低的情形,并不能推定适用于本案中的有限合伙企业。如果穿透有限合伙,适用该公告,也应按照税收征管法及其实施细则之规定,由于此次股权转让并非以盈利为目的,交易定价基于核心员工的承受能力及其长期对公司的贡献进行,A企业认为,略高于注册资本的转让定价虽明显低于净资产,但系公司能找到的令核心员工接受且承受的最佳方案,符合《税收征收管理法实施细则》第五十五条第三款中的“按照成本加合理的费用和利润”,定价合理。其次,本次股权转让实质上是企业内部员工之间的股权转让,并且转让方与受让方签署了协议,明确受让股权不可对外转让,即便推定适用第67号公告,也符合第十三条第三款规定的“内部转让且价格偏低但有正当理由”的情形。
此外,根据《个人所得税法》第八条,纳税调整需满足“减少应纳税额且无正当理由”,而本次转让具备合理商业目的(员工激励),不符合纳税调整的情形。
二、A有限合伙股权转让的核定价格是否作为B有限合伙计税基础?
假如此次A有限合伙转让价格由500万被调整为3000万,未来C有限合伙如转让持有B公司股权,其转让时的股权原值能否按照核定后的3000万计算?

对此,根据国家税务总局公告2014年第67号第十五条规定:“个人转让股权的原值依照以下方法确认:……(五)除以上情形外,由主管税务机关按照避免重复征收个人所得税的原则合理确认股权原值。”该兜底条款的通常理解:确定原值时,此前已确认为应纳税所得额且征收过个人所得税的部分应作为原值的一部分考虑,不应该再次作为应纳税所得额计征个人所得税,否则就存在对同一所得重复征税问题。也就是说,如果是自然人之间转让股权的,根据该规定,可以争取后者再转让时的股权计税基础。
而根据《企业所得税法实施条例》第七十一条的规定,投资资产按照以下方法确定成本:通过支付现金方式取得的投资资产,以购买价款为成本。
对照本案情形,因有限合伙不等于个人,有限合伙转让持有的股权按照生产经营所得并采用先分后税原则,由合伙人申报缴纳个人所得税。一方面C有限合伙并未向A有限合伙实际支付股权转让对价,另一方面,A和C有限合伙属于两个独立的纳税主体,并不存在当然的计税基础递延。此外,并不是所有针对有限合伙的情况,都会引发穿透使用67号公告的情况。
因此,关联企业之间股权转让价格偏低,被纳税调整后,交易双方应当及时补支付价款,按照交易后价款作会计处理,避免受让方再次转让时,仍以被调整前的对价作为计税基础。